Kalkulačka nákladů na zubní implantát
Vstupní údaje
Výsledná analýza nákladů
Skutečná cena pro vás
- Doporučení: Pokud je konečná cena vysoká, porovnejte ji s cenou klasického mostu (cca 10 000 – 15 000 Kč), ale pamatujte na životnost implantátu (20+ let).
Ztráta zubu je pro mnoho lidí šokem. Přichází strach z toho, jak vypadat před lidmi, ale hlavně obava z účtenky. Zubní implantáty jsou moderním řešením pro trvalou náhradu chybějících zubů, které imituje přirozený kořen a korunku. Ceny se pohybují často v řádu desítek tisíc korun za jeden kus. To vede k nevyhnutelné otázce: Zaplatí to moje pojišťovna?
Odpověď není jednoduché ano nebo ne. Veřejné zdravotní pojištění v České republice funguje na principu krytí nezbytných výkonů pro zachování zdraví a funkčnosti. Estetika a luxusní materiály do tohoto balíčku nepatří. Existují však specifické situace, kdy vám pojišťovna část nákladů uhradí. Je důležité znát pravidla hry, abyste nepřipláceli zbytečně.
Kdy veřejné pojištění implantát skutečně hradí?
Většina pacientů si myslí, že pokud jim zubař doporučí implantát, zaplatí ho VZP (Všeobecná zdravotní pojišťovna) nebo jiná komerční pojišťovna. Realita je drsnější. Veřejné pojištění hrazení dentálních implantátů povolí pouze ve výjimečných případech, kdy nelze použít klasickou protézovou náhradu.
Hlavním důvodem pro úhradu bývá atrofia kosti nebo jiné anatomické abnormality. Pokud máte tak vyhublou čelist, že byste nemohli nosit ani běžný most, ani klouzavou protézu, protože by vás to bolelo nebo by se vám posouvala, pojišťovna může schválit implantát jako jediný možný způsob fixace. Jde o tzv. funkční nutnost.
Další situací jsou následky těžkých úrazů nebo operací, například po odstranění nádorů v oblasti hlavy a krku. Zde jde o rekonstrukci, nikoliv o estetiku. Pojišťovna v těchto případech hradí samotný výkon osazení implantátu a základní materiál. Často ale platí jen pro jednu stranu čelisti nebo pro omezený počet jednotek. Pokud chcete mít krásný úsměv i na druhé straně, tu si musíte doplatit.
Co hraze soukromé doplňkové pojištění?
Mnoho lidí má vedle veřejného ještě doplňkové pojištění u firem nebo si ho kupuje sami. Očekávají, že jim zaplatí za novou náhradu. Bohužel, většina standardních doplňkových produktů pokrývá preventivní prohlídky, vyčištění zubního kamene a někdy i bělení. Implantologie spadá do kategorie „velké stomatologické výkony“.
Pokud máte sjednané rozšířené pojištění s limitem např. 50 000 Kč ročně na stomatologii, můžete si část nákladů uplatnit. Musíte si ale dát pozor na podmínky. Některé pojišťovny vyžadují, aby byla léčba plánovaná předem, což u akutních ztrát zubů nefunguje. Jiné mají paušální příspěvek na jeden implantát, který se pohybuje kolem 10 000 až 15 000 Kč. To je kapka v moři při celkové ceně 30 000 až 50 000 Kč za kompletní řešení.
Vždy si přečtěte smlouvu. Hledejte pojmy jako „protetická náhrada“, „implantáty“ nebo „maximální úhrada“. Nečekejte, že pojišťovna zaplatí vše. Spíše počítejte s tím, že vám sníží konečnou cenu o malou částku.
Skryté náklady, které pojišťovny nikdy nehradí
I když se vám podaří získat souhlas veřejného pojišťovny pro osazení implantátu, účet nebude nulový. Co přesně si musíte zaplatit z kapsy vlastní? Seznam je dlouhý a často překvapivý.
- Koncová korunka: Pojišťovna často hradí jen tyčinku (implantát) a šroubek. Korunka, tedy viditelná část zubu, se považuje za estetický výkon. Ta se platí plně z vlastních zdrojů.
- RTG snímky a CT diagnostika: Před každým zákrokem potřebujete přesné vyšetření kosti. Tyto výkony nejsou v tarifu pojištěnce zdarma.
- Přípravné výkony: Pokud potřebujete doplnit kost (kostní náhrada) nebo zvýšit dásně (plastika měkkých tkání), jde o samostatné drahé výkony, které se nehradí.
- Narkóza: Pokud se bojíτε a budete sedovat, anestezii platíte vy.
Pojišťovny argumentují tím, že jejich úkolem je zajistit základní funkčnost. Všechno, co slouží pro lepší vzhled, delší životnost nebo vyšší komfort, je prémie nad rámec základního balíčku.
Jak postupovat, abyste získali maximum?
Nechcete-li být překvapeni účtenkou, připravte se na návštěvu zubaře strategicky. Nemusíte hned říkat „chci implantát“. Začněte konzultací.
- Získejte odborné stanovisko: Požádejte zubaře o nález, kde bude jasné, proč nelze použít klasickou protézu. Pokud máte atrofii kosti, musí to být zdokumentováno RTG.
- Odesleňte žádost: Zubař pošle žádost o úhradu vaší pojišťovně. Tento proces může trvat několik týdnů. Nikdy nechte vyndat zub bez schválení, pokud cílíte na úhradu.
- Rozhodněte se podle odpovědi: Pokud pojišťovna zamítne, máte dvě cesty. Buď přijmete klasickou protézu (levnější, méně pohodlná), nebo si implantát koupíte sami.
Nikdy nedělajte „sourozencové“ zákroky. Pokud vám pojišťovna schválí implantát na pravou stranu, neodporučujeme dělat levou stranu jinde jen proto, že je to levnější. Riziko komplikací a nesouladu materiálů je vysoké. Držte se jednoho specialisty.
| Typ náhrady | Cena (orientační) | Úhrada pojišťovnou | Životnost |
|---|---|---|---|
| Klasický most | bsp;8 000 - 15 000 Kč | Ne (platí se z vlastních prostředků) | 10-15 let |
| Klouzavá protéza | 5 000 - 10 000 Kč | Částečně (závisí na typu) | 5-7 let |
| Zubní implantát (jednotlivý) | 30 000 - 60 000 Kč | Pouze v případě lékařské nutnosti | 20+ let |
| Implantát + korunka (kompletní) | 45 000 - 80 000 Kč | Téměř nikdy plně | Doživotí (s údržbou) |
Proč se vyplatí investovat, i když pojišťovna neplatí?
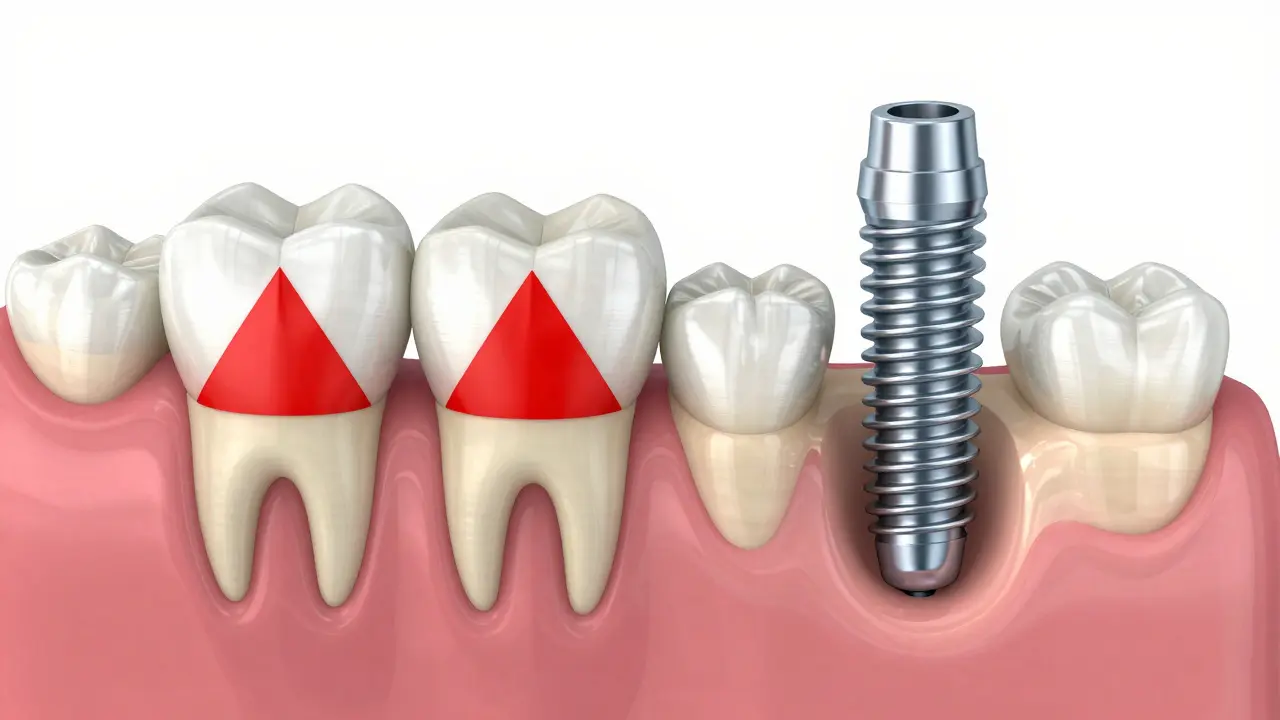
Ačkoli je cena vysoká, implantáty mají jednu obrovskou výhodu: šetří sousední zuby. Při klasickém mostu musíte zbrousit dva zdravé zuby po stranách, abyste na ně nasadili most. Tyto zuby pak budou navždy oslabené. Implantát stojí sám o sobě a nedotýká se ostatních zubů.
Dalším benefitem je zachování kosti. Když vám vypadne zub, kost pod ním začne ubývat. To vede ke změně tváře - lícní kosti se zapadají, rty se zplošťují. Implantát tento proces zastaví. Je to investice do vašeho vzhledu i zdraví v pozdějším věku.
Mnoho klinik dnes nabízí splátkové kalendáře. Můžete si rozložit platbu na 12 až 24 měsíců bez úroku. To činí měsíční zátěž srovnatelnou s hypotékou na menší auto. Zvažte, zda je vám úsměv a schopnost žvýkat pevné maso hodný této měsíční platby.
Časté mýty o placení implantátů
Na internetu koluje mnoho dezinformací. Rozjasněme nejčastější z nich.
Mýtus 1: Pokud mám bolest, pojišťovna zaplatí.
Nebolest sama o sobě není důvodem pro úhradu implantátu. Bolest lze léčit jinými, levnějšími způsoby. Pojišťovna hradí řešení problému, ne tlumení příznaků pomocí nejdražší technologie.
Mýtus 2: Doplňkové pojištění firmě mi zaplatí vše.
Většina korporátních benefitů má stropy. I když máte „neomezené“ pojištění, u implantátů se často aplikuje limit na jeden zub nebo na celou ústní dutinu za rok. Ověřte si konkrétní podmínky svého produktu.
Mýtus 3: Levnější implantát z Číny je stejný.
Existují certifikované systémy z různých zemí. Rozdíl mezi špičkovým evropským systémem a levným asijským nemusí být v kvalitě osazování, ale v dostupnosti dílů a záruce. Pokud si implantát platíte sami, vybírejte ověřené značky s dlouhou historií, abyste měli jistotu servisu za 10 let.
Hradí VZP zubní implantáty?
Všeobecná zdravotní pojišťovna (VZP) hradí zubní implantáty pouze ve výjimečných případech, kdy je to lékařsky nezbytné. Patří sem situace s těžkou atrofií kosti, kdy nelze použít klasickou protézu, nebo následky těžkých úrazů a tumorů. Pro běžnou náhradu vypadlého zubu z estetických důvodů VZP neplatí.
Jak zjistím, zda mi pojišťovna implantát schválí?
Musíte navštívit stomatologa, který provede vyšetření a pořídí RTG snímky. Pokud zubař shledá, že je implantát jedinou možností pro obnovení funkčnosti, odešle žádost o úhradu vaší pojišťovně. Schválení závisí na dokumentaci lékařské nutnosti. Proces může trvat několik týdnů.
Co zahrnuje cena zubního implantátu?
Kompletní cena obvykle zahrnuje diagnostiku (CT, RTG), chirurgické osazení implantátu do kosti, čekací dobu na integraci, hotování a nasazení konečné korunky. Často nejsou v ceně přípravné výkony jako doplnění kosti nebo plastika dásní, které se účtují extra.
Lze si náklady na implantát uplatnit v daňovém přiznání?
Ano, výdaje na zubní implantáty lze uplatnit jako slevu na dani, pokud překročíte hranici 3 500 Kč ročně na všechny zdravotní výdaje. Potřebujete originální faktury od ordinace a potvrzení o zaplacení. Ujistěte se, že na faktuře je uveden správný kód výkonu ze seznamu Ministerstva zdravotnictví.
Je lepší zvolit most nebo implantát?
Implantát je biologicky výhodnější, protože nepoškozuje sousední zuby a udržuje objem kosti. Most je levnější na počátku, ale vyžaduje sbroušení zdravých zubů a má kratší životnost. Pokud si můžete dovolit implantát a vaše zdraví to umožňuje, je to dlouhodobě lepší investice.